Qué es el crédito privado en México y cómo funciona
El crédito privado en México es el financiamiento que otorgan fondos e instituciones especializadas fuera del sistema bancario tradicional. En lugar de un banco comercial que capta depósitos del público y presta bajo productos estandarizados, el acreedor es un vehículo de inversión que presta capital propio o de inversionistas institucionales, y que diseña cada operación en función del acreditado.
Durante años fue un segmento poco conocido fuera de los círculos financieros. Hoy es una de las clases de activo de mayor crecimiento en el mundo y una pieza cada vez más relevante del financiamiento a empresas en México. Esta guía explica qué es, cómo funciona una operación típica y cuándo tiene sentido para una empresa.
Qué es el crédito privado
En su definición más simple, el crédito privado es deuda que se negocia directamente entre un acreedor no bancario y una empresa, sin pasar por un banco ni por el mercado público de valores. No se emite un bono ni se coloca un certificado bursátil entre el gran público: el acreedor y el acreditado pactan las condiciones de manera bilateral o entre un grupo reducido de acreedores.
A nivel global, el mercado supera los 2 billones de dólares en activos bajo gestión, y la encuesta Global Private Credit Survey 2026 de PwC proyecta que podría alcanzar 3.4 billones hacia 2030. El crecimiento responde a una razón estructural: tras la crisis de 2008, la regulación bancaria elevó los requerimientos de capital y redujo el apetito de los bancos por empresas medianas y operaciones complejas. El espacio que dejaron lo ocuparon fondos especializados.
Cómo ha crecido el crédito privado en México
En México el fenómeno es más reciente, pero avanza con rapidez. De acuerdo con la Asociación Mexicana de Capital Privado (AMEXCAP), la inversión de fondos de capital privado en empresas mexicanas alcanzó 6,035 millones de dólares en el primer semestre de 2026, más que en todo 2025. De ese total, 969 millones correspondieron a crédito privado.
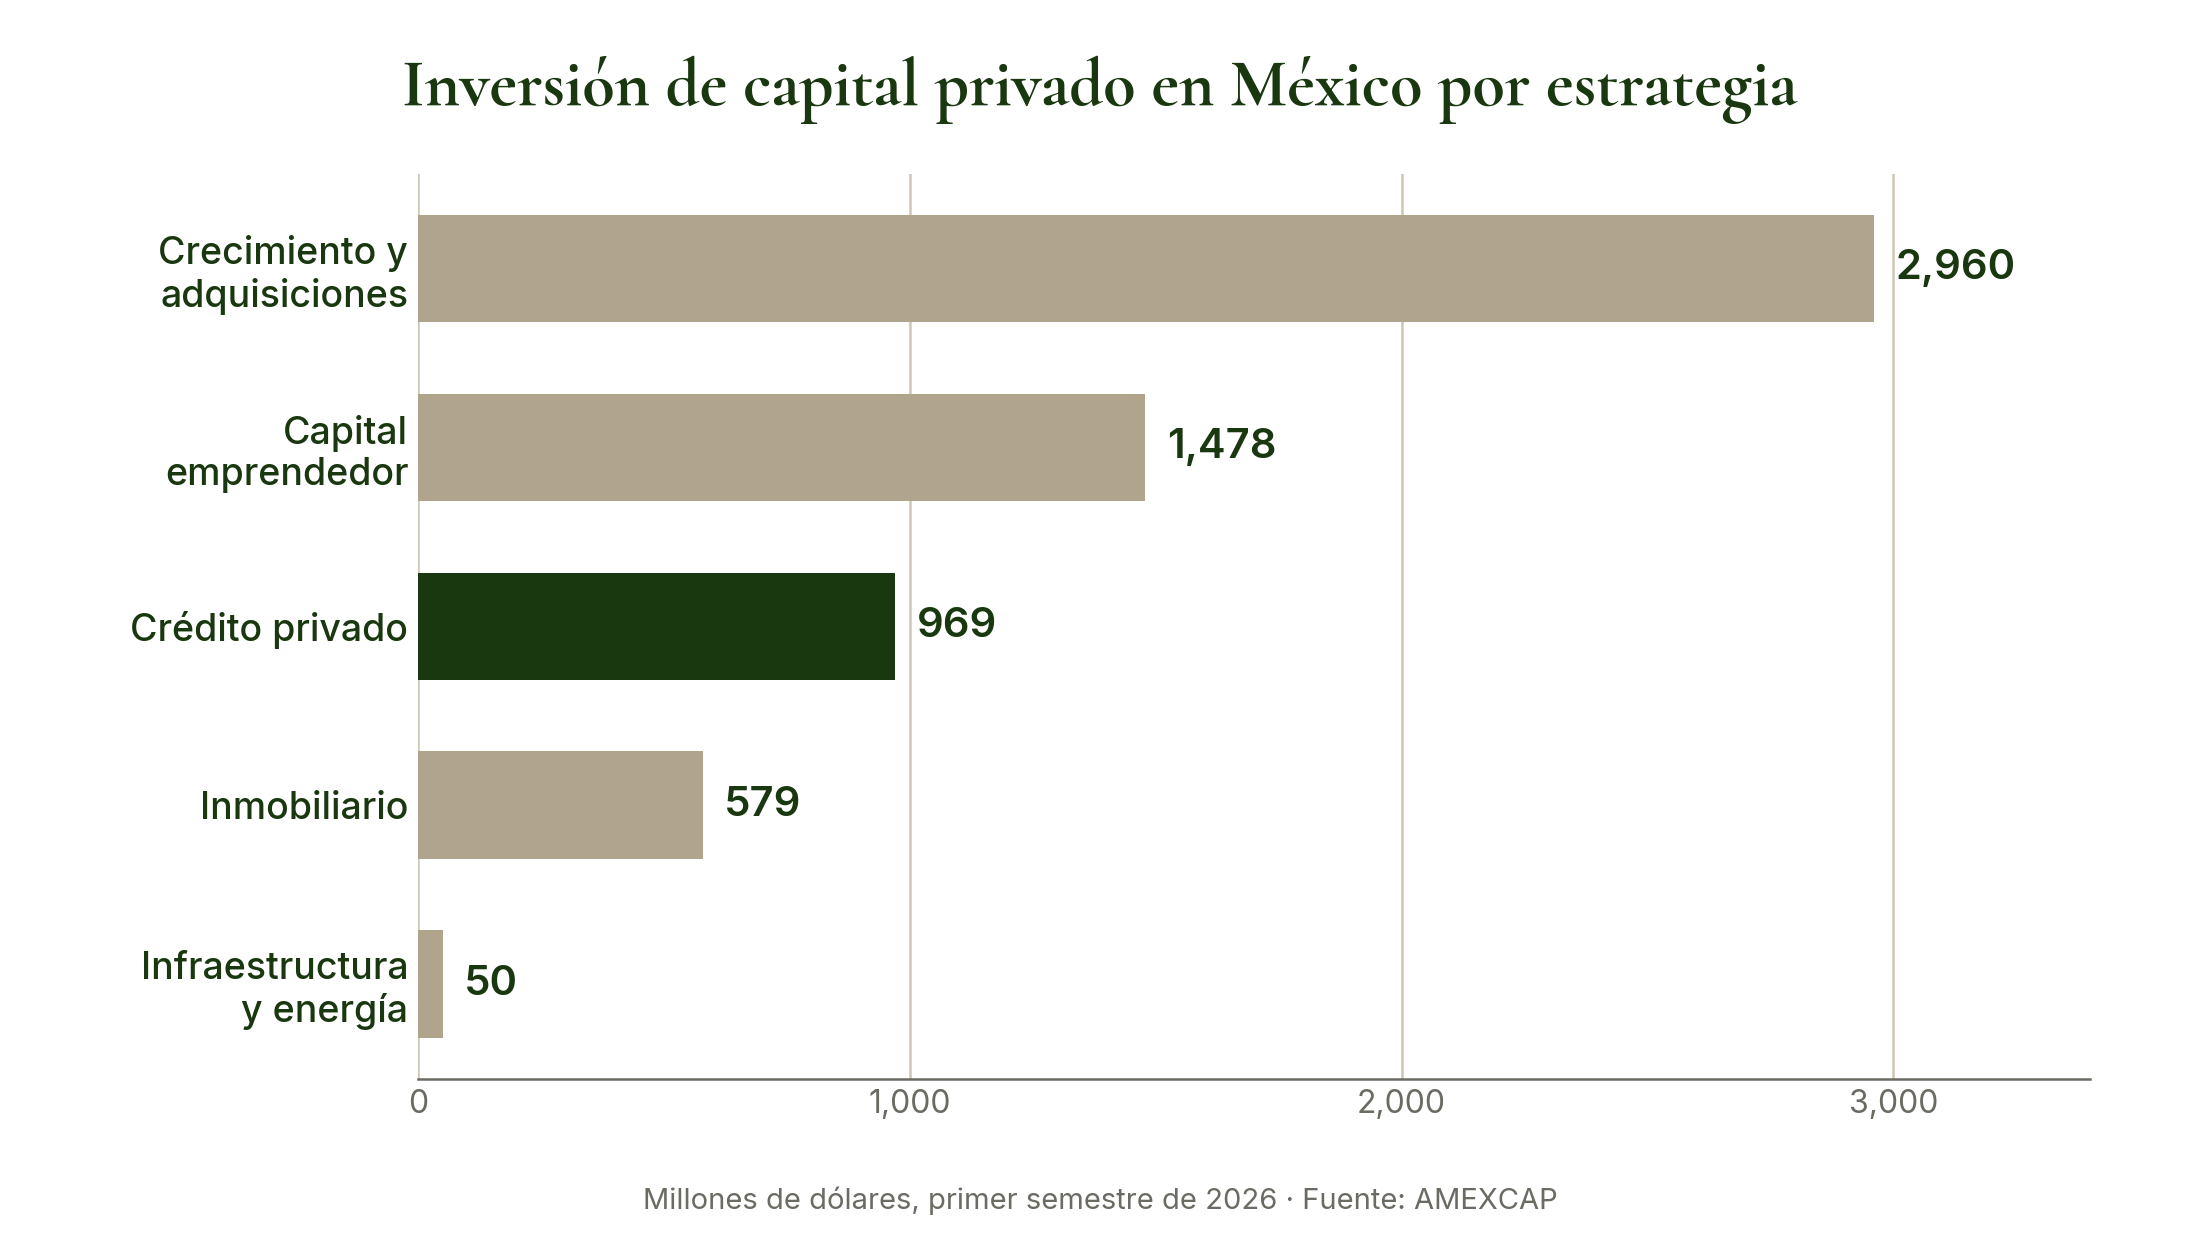
La cifra todavía es pequeña frente a otras estrategias, lo que habla del tamaño de la oportunidad. México tiene una de las penetraciones de crédito más bajas entre las economías comparables: el crédito al sector privado equivale a apenas 34.7% del PIB, frente a 60.2% en América Latina y más de 150% en la OCDE, como se analiza en La penetración de crédito en México.
En qué se distingue del crédito bancario
La diferencia no se reduce a la tasa de interés. Es una cuestión de arquitectura. Tres rasgos la definen con claridad.
Diseño a la medida. El crédito bancario opera con productos predefinidos: plazos, amortizaciones y garantías estándar. El crédito privado adapta el calendario de pagos al ciclo real de flujo de la empresa, contempla estacionalidades y puede incorporar periodos de gracia.
Garantías basadas en flujos. Donde la banca suele exigir garantías hipotecarias o avales, el crédito privado puede sustentarse en cuentas por cobrar, contratos, cartera o flujos futuros del negocio. La garantía deja de ser un obstáculo y pasa a formar parte de la estructura.
Análisis del acreditado. En lugar de aplicar una plantilla de calificación uniforme, el acreedor analiza el negocio en su particularidad: su cartera, su modelo de ingresos, su historial de cobranza. Es un proceso más exigente, pero reconoce el valor de empresas que el modelo estandarizado no logra evaluar.
El detalle de estas diferencias se desarrolla en Crédito estructurado vs. crédito bancario tradicional.
Cómo funciona una operación de crédito privado
Una de las estructuras más utilizadas en México combina un crédito con un fideicomiso de administración y fuente de pago. Su lógica es sencilla: aislar la cobranza que respalda el crédito para que sirva la deuda antes que cualquier otro destino.
1. Otorgamiento del crédito. El fondo otorga un crédito al balance de la empresa por un monto y plazo acordados.
2. Documentación legal. Un despacho externo elabora el contrato de crédito, el contrato de fideicomiso y la cesión de garantías. Esta documentación define las obligaciones de cada parte y los mecanismos de protección del acreedor.
3. Constitución del fideicomiso. Se constituye un fideicomiso de administración y fuente de pago, administrado por una institución fiduciaria independiente, en el que los acreedores son fideicomisarios en primer lugar.
4. Cesión de derechos de cobro. La empresa cede al fideicomiso derechos de cobro sobre una parte de su cartera de clientes, suficientes para cubrir el aforo pactado. El aforo es la proporción mínima entre el valor de la cartera cedida y el saldo del crédito; si el crédito es de 100 y el aforo de 1.3 veces, la cartera cedida debe sumar al menos 130. A partir de ese momento, la cobranza de esos clientes entra directamente al fideicomiso.
5. Cascada de pagos. Cada mes, el fiduciario aplica la cobranza recibida en un orden preestablecido: primero reserva el servicio de deuda del periodo y, una vez cubierto, libera el remanente a la empresa.
El resultado es una estructura en la que el acreedor no depende únicamente de la voluntad de pago de la empresa, sino de un flujo aislado y verificable. Esa protección es la que permite financiar a empresas que no cuentan con las garantías hipotecarias que exigiría un banco.
Quién puede acceder al crédito privado
El crédito privado no sustituye al crédito bancario para todas las empresas. Tiene más sentido en situaciones concretas:
- Empresas medianas con necesidades de financiamiento que exceden lo que su banco está dispuesto a otorgar bajo condiciones convencionales.
- Empresas con cartera de clientes o flujos contractuales sólidos, pero sin activos inmobiliarios suficientes para garantizar un crédito tradicional.
- Instituciones financieras no bancarias, como SOFOMES y arrendadoras, que requieren fondeo para crecer su cartera y pueden ceder derechos de cobro como fuente de pago.
- Empresas cuyo ciclo de flujo no corresponde con los calendarios de amortización estándar.
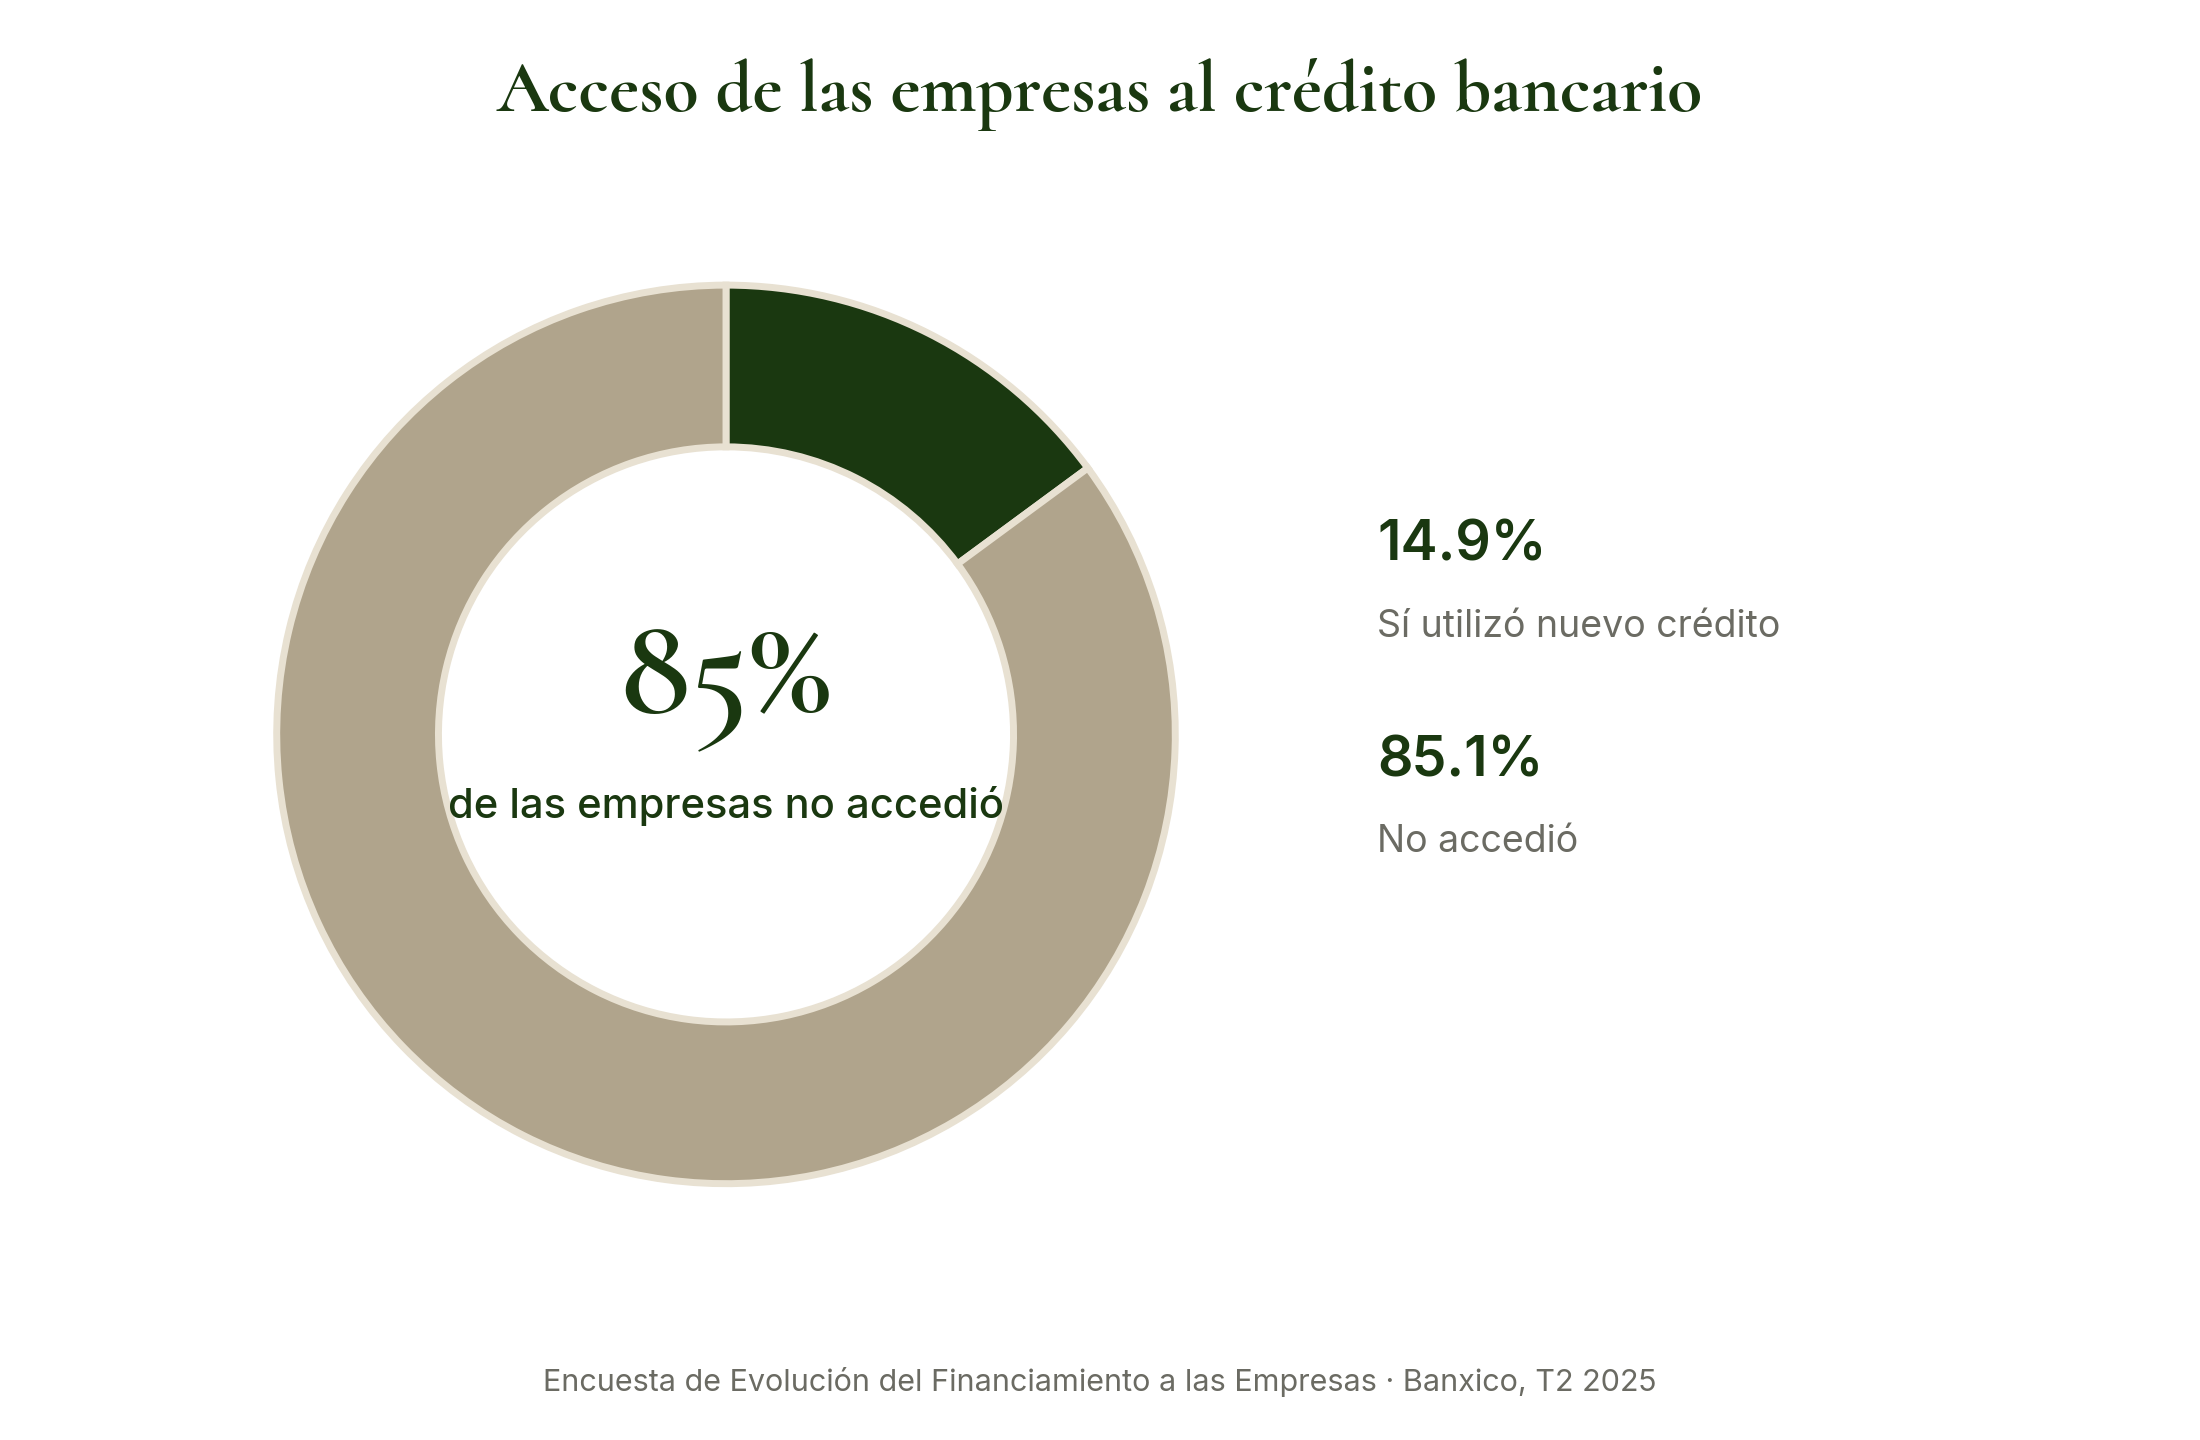
La brecha que atiende es considerable. Según la Encuesta de Evolución del Financiamiento a las Empresas de Banxico, en el segundo trimestre de 2025 solo el 14.9% de las empresas utilizó nuevos créditos bancarios.
Para las SOFOMES en particular, el crédito privado se ha convertido en una vía central de fondeo institucional, como se analiza en Las SOFOMES ya no son la alternativa: son infraestructura.
Quién financia el crédito privado
Detrás de los fondos de crédito privado hay inversionistas institucionales que buscan rendimientos superiores a los de la deuda gubernamental con riesgos acotados por estructura: fondos de pensiones, aseguradoras, family offices y banca de desarrollo. En México, las Afores tienen autorizado invertir hasta 30% de sus activos en instrumentos estructurados, categoría que incluye al crédito privado, aunque su asignación real ronda el 7.64%. El margen sin desplegar y sus razones se explican en Las Afores y el crédito privado.
Riesgos y disciplina
Como cualquier forma de crédito, el crédito privado implica riesgos: deterioro de la cartera cedida, concentración en pocos deudores, riesgo operativo en la cobranza o problemas legales en la cesión de derechos. La calidad de una operación depende de tres factores: el análisis del originador, la calidad de la cartera que respalda el crédito y la solidez de la documentación legal.
Por eso las estructuras mejor diseñadas incorporan criterios de elegibilidad para los derechos de cobro, revisiones periódicas del aforo, límites de concentración por cliente y mecanismos de sustitución de cartera cuando algún derecho deja de cumplir. La disciplina no está en el producto, sino en la ejecución.
Una pieza que el sistema financiero mexicano necesita
El crédito privado no compite con la banca por los mismos acreditados. Atiende, sobre todo, a las empresas e instituciones que el modelo bancario estandarizado deja fuera por tamaño, garantías o complejidad. En un país donde la mayoría de las empresas no accede a crédito bancario y donde el crédito al sector privado equivale a un tercio del PIB, esa función deja de ser complementaria y se vuelve estructural.
SOLRAC Capital otorga crédito estructurado a empresas en crecimiento e instituciones financieras no bancarias en México, con operaciones respaldadas por fideicomisos de fuente de pago y construidas a partir de un análisis riguroso de cada acreditado.
¿Evaluando opciones de financiamiento estructurado?
Contáctanos